殺人者が逮捕されニュースでその顔を見たらほぼ全員が悪人顔に見える。
政治家が不適切発言をしてメディアに晒され批判を浴びている顔を見たらどう見ても悪人顔にしか見えない。
これを心理学的には「ネガティブ・ハロー効果」と呼ぶ。
ヒトは殺人者・悪徳政治家という悪印象に引っ張られ、無意識に「目つきが悪い」「凶相だ」とネガティブに評価してしまうのです。
これと同様に。
プルデンシャル生命の金銭費消問題が社会問題化され、金融庁から業務停止処分が下されましたが。
この一連の報道を見ると、プルデンシャル生命の募集人全員が不正を働いている印象を与えます。
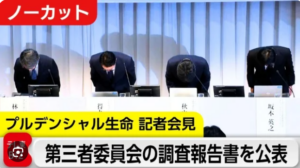
これも「ネガティブ・ハロー効果」もしくは「後知恵バイアス」(物事が起きた後に「最初からそうなる(そうである)と分かっていた」と思い込んでしまう心理傾向であり。
「過度な一般化」(「わずかな事例やたった1〜2回の出来事(限定的な事実)だけを根拠にして、それが『すべて』『常に』『全体』に当てはまると決めつけてしまう思考パターン)といった心理メカニズムが社会全体で強く働いている典型例です。
その結果。
「プルデンシャルの営業=不正をする人たち」という連想が脳内で即座に結びついてしまいます。
では実際処分を受けたヒトタチはどれくらいいるのでしょうか。
157人(社員および元社員)→絶対数を見ると確かに多い
【処分内容の内訳】
懲戒解雇・諭旨解雇(相当含む):64人
業務停止等:68人
訓戒など:25人
現在在籍している募集人(ライフプランナー)数(約4,200名)のみで算出するか、34年間の延べ在籍人数で算出するかにより数値の見え方は異なりますが、それぞれの割合は以下のようになります。
| 算出の基準 | 分母(人数) | 処分対象者(157人)の割合 |
| 現在の在籍ライフプランナー数 | 約4,200人 | 約 3.7% |
| 現在の全従業員数 | 約6,500人 | 約 2.4% |
| 34年間の延べ在籍募集人数 | 過去の退職者を含む多数 | 1%未満(極めてごく一部) |
大多数は関与していない: 34年間という長期にわたる調査での累積人数が157人であるため、同社に現在・過去に所属していた募集人の96%〜99%以上は直接の不祥事・処分に関与していない計算になります(単純計算では157人中懲戒解雇者64名を34年で割ると年間約2名が処分されていることになり、この数字は大手金融機関全体からみて多いかどうかは微妙)
因みに。
JDパワー社による顧客満足度調査によると、プルデンシャル生命の顧客満足度は例年トップランクに入っています。
| 調査年 | 第1位 | 第2位 | 第3位 |
| 2025年 | メットライフ生命 | ソニー生命 | プルデンシャル生命 |
| 2024年 | ソニー生命 | プルデンシャル生命 | メットライフ生命 |
| 2023年 | プルデンシャル生命 | メットライフ生命 | ソニー生命 |
| 2022年 | プルデンシャル生命 | ソニー生命 | メットライフ生命 |
| 2021年 | ソニー生命 | プルデンシャル生命 | メットライフ生命 |
今般のような事案が明るみに出ず、毎年行われる顧客満足度調査だけを見れば、プルデンシャル生命のライフプランナーはとても優秀で顧客の満足度が高いんだろうなとほどんどの人が思うのではないでしょうか?
あの有名な?ツーブロックのヘアスタイルにブランドもののスーツを着こなし、高級腕時計を身に着け、高級万年筆と鞄を直に置かないように専用?ハンカチを携えた典型的なプルゴリスタイルの印象(これも全員ではない・・)をポジティブ・ハロー効果で観るかネガティブ・ハロー効果で観るかによって大きく印象は変わるでしょう。
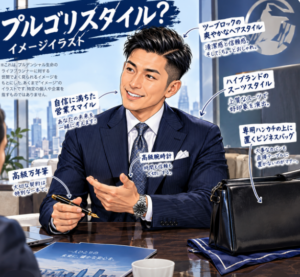
さてあなたはどちらに見えますか?
あ、ワタシは全面的にプルデンシャル生命を擁護したいと思ってここまでを書き綴ったわけではありません。
調査報告書をすべて読みましたが、組織としての問題課題は大いにあると思いますし、顧客に損害を与えたことは1件でも許されることではないと思っています。
でもしかし。
個の募集人レベルだけでみると、大半は日々真摯にニードセールスを実践し、適切な保険販売をされているのではないかと。
ただ。
そんな健全なLPが大勢であったとしても金銭不祥事案が組織内で頻発すれば組織そのものが社会的に批判され、処分の対象になるのです。
そして。
調査報告書は基本不正を暴く?という主旨で調査され報告されていますから、書かれているすべての内容、特に組織と制度そのものに問題があったと帰結しています(事実に基づく報告なので言い訳はできない)
ワタシはプルデンシャル生命出身ではありませんが、ほぼ同じ制度の中で10年間席を置いてきました。調査報告書に登場するLP、営業所長、支社長も経験してきました。
保険業界に身を置いて既に36年になりますが、価値観や営業手法、マネジメント手法はまさに今回の調査報告書にある制度と同様でしたし、起業後もその経験値を活かしながらまがりなりにも成長してきたのです。
なので。
調査報告書は、採用に対する考え方(C=C)ややり方(CIP)、フルコミッション制度や事業所得扱いの独立起業家(アントレプレナー)という価値観やワークスタイル等すべてが否定されていたことは、正直寂しさを感じました。
「その制度を維持継続するためにも、なぜ今回のような金銭不祥事案を起こさないよう管理指導ができなかったのだろう・・」
そう思うと残念で残念でしかたありません。
保険営業に限らず、C=C(顧客に貢献した者が報酬を得る)は社会においても企業においても資本主義であれば当然のことではないでしょうか。
街のラーメン屋さんは顧客からの「美味しいの数(貢献)」が増え、口コミで広がれば広がるほど(紹介)売上(報酬)が上がります。
C(貢献)=C(報酬)と無限連鎖(紹介連鎖)はどのビジネスでも王道だと思うのですがどうでしょうか。
しいて言えば。
保険会社の社員であるにもかかわらずフルコミッション(完全歩合)の事業所得者(確定申告者)という保険業界特有の制度にあるのかもしれません。
顧客との信頼関係を盾にとり、密室性が高い状況下で、「過度なお金への執着心」が生んだ事案とのことなので、制度そのものが否定されても仕方がないでしょう。
今回個人(LP)の問題として。
「個人の人脈・人的信頼関係に過度に依存したビジネスが本来の軌道から逸脱した結果生じたものである」とされています。
そして組織の問題として。
「一部の営業社員等による個別の不適切行為ではなく、会社としての構造的な問題である」と断じられています。
果たしてこの「会社としての構造的な問題」は、P社、G社の構造的問題として固有の問題という整理がなされるのでしょうか。
「保険業界としての構造的な問題」に発展することはないのでしょうか?
ワタシは一番の問題は「倫理観の欠如」ではないかと思っています。
お金を預かる金融機関で働く者にとって高い倫理観を持って仕事に臨むことは個人としても組織としても何より重要ではないでしょうか。
それには採用時の選別の問題、企業風土の作り方、日頃からの教育の徹底に力を注ぐ必要がありますし。
調査報告書には金銭不祥事案と収入の相関分析があり、低収入者の比率が高いという事実が判明していますから一定の保証給(月35万円)を設けることで一定解決できることもあるでしょう。
本件を対岸の火事と捉えるのではなく、「いつか自社で発覚するかもしれない」という危機感を持って、自社体制を棚卸しする必要があるのではないでしょうか。
P社とほぼ並行してS社にも当局の検査が入っています。
この結果次第で「個社」の問題か「業界」の問題かが分かれるところではないでしょうか。
もし業界の問題として認識されるなら、大手保険会社も外資系保険会社も「完全歩合制」「事業所得扱い」「事業場外みなし労働制」等が適正化の対象として検討されていくことになるのではないかと推察されます。
となればもちろん。
我々乗合保険代理店も検討する必要がでてくる可能性があります。
「うちは今まで金銭不祥事案なんてないんだから、そのままで何の問題もない」
と考える経営者も募集人もいるでしょうが。
金融庁や生損保協会から本件を受けて監督指針や募集ガイドラインが発出されれば、見直しを余儀なくされる可能性は充分あるのではないかと思います。特に特定大規模代理店の体制整備はより厳格に対処していく必要性を問われるのではないでしょうか。
調査報告書の「結語」は、極めて厳しい内容で締めくくられています。
この内容は歩合制募集人を組織化している保険会社、代理店の経営者にとって決して他人事ではありません。
LPは自らの報酬や事業収支に直結する営業成績の向上、マネーモチベーションへの誘導により不正をはたらき(歩合制の是非が問われている)。
その業績に連動した報酬制度を背景とした営業所長、支社長の管理監督は極めて脆弱であり(トップセールスに迎合する風潮)。
そして。
経営全体としてコンプライアンスに関わるガバナンスの全社的な不全が「構造的なリスクの現実化」の温床となり、あるいはこれを助長した、と断じられています(経営陣の適格性を問われている)。
組織の舵取りを誤ると、いつ同様のことが自社に起こっても不思議ではないと肝に銘じないといけません。
フルコミッションの事業所得扱いを運営する組織は常にそのリスクと隣り合わせにあり、永遠にその体制を維持すべきかどうか、もし維持するならP社の二の舞を踏まないよう、どんな対応をしていく必要かを全社で検討し、いち早く実行に移す必要があるのではないでしょうか。
最後に。
調査報告書の結語に書かれていた「保険業の本質」を抜粋したいと思います。
『保険業法第一条は、保険業の公共性にかんがみ、保険業を行う者の業務の健全かつ適切な運営及び保険募集の公正を確保することにより、保険契約者等の保護を図り、もって国民生活の安定及び国民経済の健全な発展に資することを目的とする。」
「保険が多数人による相互扶助で成り立つ点、社会保険を補完する点において、公共的性質を有し、保険業法に基づく監督当局の監督を受けるところ、同法第一条は、目的につき「保険業の公共性に鑑み、保険業を行う者の業務の健全かつ適切な運営及び保険募集の公正を確保することにより、保険契約者等と保護を図る」と定めている。その一環として、生命保険の募集にあたる保険募集人は内閣総理大臣による登録を受けなければならず、公的に認知された資格者とされ、生命保険募集の公正確保を図ることが期待されている。』
改めて肝に銘じて保険代理店経営に臨みたいと思います。
過去のP問題に関する投稿です↓

保険毎日新聞に当社が紹介されました↓
https://www.holos.jp/newspaper0428/
https://www.holos.jp/wp-content/uploads/newspaper0428.pdf
将来設計士という職業にご興味あるかたはこちら(LINEの友達登録で「明日から使えるスキルアップ動画が視聴できます」→https://www.holos.jp/lp/
保険代理店専用の顧客情報管理システムにご興味ある方はこちらか
ホロスグループ独自のビジネスモデル「土地バンクリース」事業にご興味のある方はこちらから→https://www.jpd-simizu.co.jp/
カテゴリー:人財育成のブログをもっと読む
ワタスは京都で保険代理店業を中心とするグループを経営しております堀井計(ほりいけい)と申します。こちらのブログでは「あなたらしい素敵な活き方を応援します」をミッションに応援活動として様々な角度から情報を発信し続けていきます。趣味の落語で「ホロス亭エロス」としてたびたび出演しております。まだまだ修行中です。爆笑の渦を巻き起こしたい。
twitter => holoskun